

越境ECの決済完全ガイド|決済手段・国別動向・手数料・選び方を解説
By Tanami -22/08/2026 UTC.
海外向けにEC事業を展開する企業が増えるなか、越境ECの決済対応は売上を左右する重要なポイントです。国内ECと同じ決済方法をそのまま利用できるとは限らず、海外発行のクレジットカードやデジタルウォレットなど、販売先の国・地域に合わせた対応が求められます。
また、海外決済では、利用できる決済手段だけでなく、決済手数料や為替手数料、返金・チャージバックへの対応など、国内ECとは異なるコストやリスクも発生します。さらに、国や地域によって利用される決済サービスや消費者の決済習慣も異なるため、自社のターゲット市場に適した決済方法を選ぶことが重要です。
本記事では、越境ECの決済手段をはじめ、国・地域別の決済動向、決済にかかる費用の仕組み、決済代行会社を選ぶ際のポイントまで幅広く解説します。これから越境ECを始める企業だけでなく、海外向けECの決済環境を見直したい事業者の方にも役立つ情報をまとめています。
越境ECの売上拡大に向けて、適切な決済方法や決済代行会社を検討している方は、ぜひ参考にしてください。
1. 越境EC決済とは?
越境EC決済とは、海外の消費者から商品やサービスの代金を受け取るための仕組みです。国や地域によって主流の決済手段が異なるため、ターゲット市場に合った決済方法を選びます。ここでは、越境EC決済の基本と国内ECとの違いを解説します。
越境EC決済の概要
1.1 越境ECの決済の仕組み
越境ECにおける決済は、海外の購入者が代金を支払ってから日本の事業者の銀行口座に入金されるまで、複数の決済事業者や金融機関が連携して処理を行う構造になっています。
国内のECサイトに比べると関わる事業者が多く、基本的な資金やデータの流れは以下の順序で進みます。
決済の流れは、選択した決済手段によって異なります。クレジットカード決済の場合は、PSP、アクワイアラ、カードブランドのネットワーク、イシュアなど複数の事業者が関与します。一方、ウォレットや銀行口座直結型決済では、異なる事業者・ネットワークを介して処理されます。
各ステップで中心的な役割を果たす主要プレイヤーの役割は次の通りです。
- 決済手段: クレジットカードや電子マネー、現地の銀行振込や後払いなど、購入者が実際に支払いで選択する方法です。
- 決済代行会社: 複数の決済手段を一括して導入し管理できるようにする事業者です。決済処理だけでなく多通貨対応や不正検知など強固なセキュリティ対策も担います。
- アクワイアラ: 加盟店契約を結び、加盟店の管理や決済処理を担う事業者です。EC事業者の審査や管理を行い、カードブランドのネットワークを通じて決済データを処理する金融機関です。
- イシュア: カード発行会社とも呼ばれ、購入者に対してクレジットカードを発行している金融機関です。決済時の与信確認や購入者からの代金引き落としを実行します。
国内ECでは、日本円を基本とした決済や国内向けの決済・配送・税務環境を利用できるため、越境ECと比べて運用をシンプルにしやすい傾向があります。
しかし越境ECでは国や地域によって好まれる決済手段が大きく異なります。さらに以下のような要素が加わることで資金やデータの流れが複雑化しやすくなります。
- 多通貨対応と為替リスク: 現地通貨での決済と日本円への換算処理が発生します。
- 国境を越えるセキュリティ対策: チャージバックなどの不当な返金要求やカード不正利用を防ぐための高精度な不正検知が不可欠です。
- 現地の決済ニーズへの対応: クレジットカードだけでなく現地のスマートフォン決済や独自の支払いサービスなどの導入が求められます。
このように越境ECの決済は国ごとの決済習慣や為替処理、セキュリティ対策が絡み合うため構造が複雑です。だからこそターゲット市場に合った決済手段と決済代行会社を選ぶことが、売上拡大につながります。
1.2. 国内ECとの違い
越境ECにおける決済は、単に国内ECの延長線上にあるものではなく、構造や運用面で大きな違いが存在します。
国内ECと越境ECの主な違いを整理すると、以下の比較一覧のようになります。
このように越境EC決済は単に支払い方法の種類を増やす作業ではありません。為替やリスク管理および税務までを含めた、事業運営全体に関わる重要な戦略テーマと言えます。
越境ECを始める際は、決済だけでなく、関税・税務・物流などを含めた全体の仕組みを事前に整理しておくことが重要です。
>>関連記事:越境ECの始め方完全ガイド|費用・関税・成功のポイントを徹底解説【2026年版】
1.3. なぜ越境ECで決済方法が重要になるのか
海外市場で販売を拡大するためには、現地の利用者に適した決済サービスを選ぶことが不可欠です。どれほど魅力的な商品を用意しても使いやすい支払い手段がなければ購入には至りません。
越境ECでは、利用者が初めて知るWebサイトから商品を購入することも珍しくありません。使い慣れていない決済方法しか用意されていない場合、支払いの安全性や個人情報の取り扱いに不安を感じ、購入をためらうユーザーもいます。
こうした決済に対する不安感は購入手続きの途中での離脱を引き起こします。離脱を防ぐためには利用者が安心して取引できる環境の整備が求められます。
経済産業省の市場調査によると、日本の電子商取引市場は拡大を続けています。越境ECの市場規模も同様に成長しています。2024年の中国消費者による日本事業者からの越境EC購入額は2兆6,372億円、米国消費者による購入額は3兆1,397億円に達しました。
市場が急速に拡大している今だからこそ決済環境の不備による機会損失は放置できない重大な課題と言えます。
2. 越境ECで使われる主な決済手段
越境ECでは、クレジットカードやデジタルウォレットなど、さまざまな決済手段が利用されています。国や地域によって主流の決済方法が異なるため、ターゲット市場に合わせて適切に選ぶことが重要です。
ここでは、越境ECで利用される主な6つの決済手段と、それぞれの特徴を解説します。
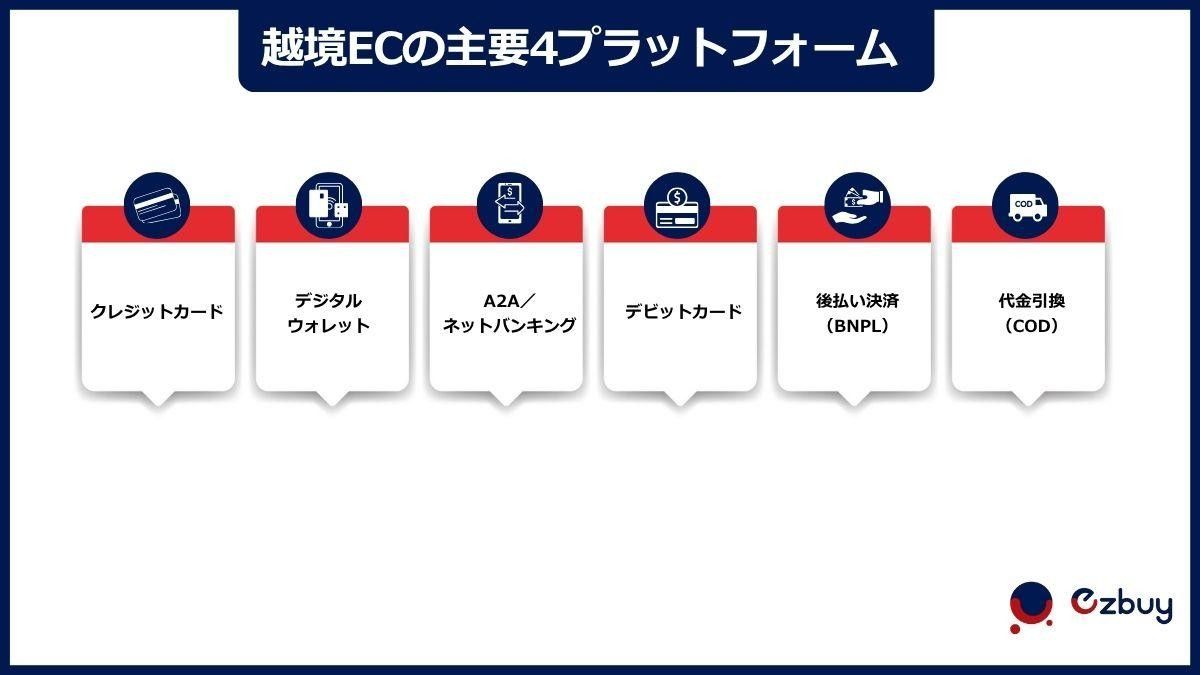
越境ECで主に使われる6つの決済手段
2.1. クレジットカード
クレジットカードは世界各国で広く利用されており、越境ECにおいても主要な決済手段の一つです。国際的な主要ブランドに加え、中国で広く利用されている銀聯など、地域によって利用されるカードブランドには違いがあります。そのため、ターゲット市場の利用傾向を踏まえて対応ブランドを選定することが重要です。
ただしブランドを網羅するだけでは不十分であり導入後の決済承認率や購入完了率を高める運用設計が欠かせません。本人認証の手続きが複雑すぎると購入途中での離脱を引き起こす一方で海外発行カード特有の決済拒否率も考慮する必要があります。安全性を担保する不正検知とスムーズな利便性を両立させた認証フローの構築が売上拡大の鍵となります。
2.2. デジタルウォレット
デジタルウォレットはスマートフォン一つで支払いが完結する手軽さから世界中で急速に普及している決済手段です。中国や東南アジアをはじめとする地域で特に利用率が高くスマートフォンから簡単に決済できる利便性から、幅広い消費者に利用されています。中国のペイメントサービスや韓国の電子決済、日本国内のスマートフォン決済など国ごとに主流となるサービスが大きく異なる点が特徴です。普段使い慣れているウォレットに対応しているかどうかは、購入途中の離脱を防ぎ、購入完了率を高めるポイントです。
2.3. A2A(口座直結型決済)/ネットバンキング
口座直結型決済は購入者の銀行口座から直接代金を送金する仕組みであり欧州や南米および東南アジアを中心に急速に利用を伸ばしている支払い方法です。クレジットカードの保有率が低い地域でも銀行口座の保有率は高い場合が多く、カード決済の手数料負担を抑えたい層にも親しまれています。オランダやブラジルなど国ごとに独自の送金システムが発達しておりカード決済だけに頼れない市場を開拓する際には欠かせない重要な選択肢となります。
2.4. デビットカード
デビットカードは決済と同時に銀行口座から代金が引き落とされる仕組みのカードであり欧米やアジアの広い地域で日常的に利用されています。デビットカードは、利用時に銀行口座から代金が引き落とされるため、クレジットカードとは異なる利用者層にも対応できます。幅広いユーザーに対応できる支払い手段です。カード決済全般に対応している場合でもデビットカード特有の利用層が存在するため、ターゲット市場の年齢層や所得層に合わせて確実に対応することが売上機会の損失を防ぐことにつながります。
2.5. 後払い決済(BNPL)
後払い決済は商品の購入時点では支払いを発生させず後日一括または分割で代金を支払う仕組みであり欧米を中心に客単価向上へ寄与する手段として注目されています。購入時の金銭的ハードルを下げる効果がある一方で未回収リスクの保証範囲については十分な確認が必要です。保証型のサービスであれば事業者側が貸倒リスクを負わずに済みますが非保証型の場合は未回収の損失が残る可能性があるため導入時の条件比較が極めて重要となります。
2.6. 代金引換(COD)
代金引換は商品受け取り時に現金で代金を支払う方式であり東南アジアや中東などの一部地域で根強い需要が存在します。オンラインでの支払い手続きに不安を持つ層やカード非保有層の購入ハードルを下げるメリットがある一方で越境配送における受取拒否リスクには十分な注意が必要です。受取拒否が発生した場合の海外返送コストは物流費用を大幅に圧迫するため返送率や国際送料も含めた慎重な費用シミュレーションが求められます。
3. 【国・地域別】主要8市場の決済事情
越境ECでは、国・地域によって利用される決済手段や消費者の決済習慣が異なります。そのため、進出先に合わせた決済方法の選定が重要です。ここでは、越境ECの主要市場について、決済動向と対応時のポイントを解説します。
3.1. アメリカ
アメリカ向け越境ECでは主要なクレジットカードに加えて各種電子マネー決済や後払い決済の利用が広く定着しており高額商品の購入時には、BNPLなどの後払いサービスが選択肢となるケースもあります。一方でアメリカ市場への展開時に注意すべき点として州ごとに異なる売上税の仕組みや少額輸入品に対する関税免除制度の見直しに伴うコスト変動が挙げられます。適切な決済手段の選定と同時に現地での税務計算や関税を考慮した価格設計を一体で進めることが成功のポイントとなります。
3.2. 中国
中国市場ではAlipayやWeChat Payなどのモバイル決済・デジタルウォレットが取引の中心を担っておりクレジットカードでは、UnionPay(銀聯)も広く利用されています。中国向け越境ECにおいては独自の保税区を活用したモデルや直接配送モデルなど特殊な輸入制度が存在し規制改定のスピードも速い点が特徴です。現地で主流の決済方法に対応することはもちろんのこと通関制度や税制の最新動向を常に把握した柔軟な運用体制の構築が求められます。
3.3. 韓国
韓国は現地発行のクレジットカードによる決済文化が根強い一方でKakao PayやNaver Payなどのモバイル決済の利用も急速に広がっています。特にスマートフォンを経由した購入においては各種電子決済への対応が必須となるほか現地特有の本人認証手続きへの対応が購入完了率を大きく左右します。クレジットカードと各種電子マネーの双方を取り揃えつつ現地利用者の慣習に沿ったスムーズな認証フローを整備することが重要です。
3.4. 台湾・香港
台湾市場ではクレジットカードに加えコンビニエンスストアでの支払いやATM振込が今なお親しまれており高額商品においては分割払いの可否が購入の決め手となります。香港ではクレジットカードのほか現地で普及している各種スマートフォン決済が広く利用されています。両地域ともにカード決済だけに頼ると取りこぼしが発生しやすいため現地に定着している決済手段を組み合わせることが成功の鍵となります。
3.5. シンガポール・マレーシア
シンガポールではクレジットカードのほか銀行口座直結型の送金サービスや各種電子マネーが広く使われています。マレーシアにおいても銀行口座を通じた口座直結型決済が主要な支払い方法となっており電子マネーやカード決済と併用されています。両国ともに銀行口座を利用した決済手段も普及しているため、カード決済とあわせて対応を検討するとよいでしょう。
3.6. インドネシア・フィリピン
インドネシアやフィリピンでは各種スマートフォン決済が市場の主役であり銀行振込や代金引換が組み合わさる形で利用されています。オンライン決済に不安を持つ層に向けた代金引換の需要が根強い一方で受け取り拒否による海外返送コストの発生には注意が必要です。現地特有の代金引換を導入する際には受け取り拒否率を踏まえた慎重な費用シミュレーションが欠かせません。
3.7. 欧州(EU)
欧州地域はクレジットカードに加えてオランダで定着している口座直結型決済や後払い決済および欧州域内の統一銀行振込システムなど国ごとに異なる決済文化が並存しています。単一の支払い方法だけで全域をカバーすることは困難であり進出先の国ごとの慣習に合わせた決済環境の構築が求められます。さらに小額輸入品に対する付加価値税の申告制度など税務手続きと決済フローを一体で設計することが重要となります。
国別 決済手段早見表は以下のとおりです。
このように、市場ごとに「最優先で入れるべき決済手段」は異なります。進出先を選定する段階から、現地で主流の決済方法をリサーチし、決済代行会社が対応可能な範囲を確認しておくことが、越境ECを軌道に乗せるための第一歩になります。
越境ECの進出先を検討する際は、決済事情だけでなく、市場規模や関税、必要な費用などもあわせて確認しておくと、より具体的な事業計画を立てやすくなります。
>>関連記事:【2026年最新】日本の越境ECの始め方|市場規模・関税・費用相場を徹底解説
4. 越境EC決済の費用を5つの項目に分けて解説
越境ECの決済コストは、決済手数料だけではありません。為替スプレッドや海外決済手数料、チャージバック、入金・送金など、複数の費用が発生します。
ここでは、越境EC決済代行の費用を5層構造に分け、それぞれの手数料と確認すべきポイントを解説します。
4.1. 基本決済手数料(料率・固定費)
基本決済手数料は、決済代行会社へ支払う最も代表的な費用項目です。多くの場合、売上高に対して一定割合で発生する処理料率と、取引1件ごとに発生する固定費を組み合わせた金額で計算されます。
この決済料率は導入する支払い手段によって大きく異なります。一般的にクレジットカード決済よりも、各種電子マネーや銀行口座直結型決済の方が料率を低く抑えられる傾向にあります。
表面上の料率比較だけで委託先を選定する事業者も少なくありませんが、この手数料は全体にかかる費用構造の一部に過ぎません。越境EC特有の為替費用や各種事務手数料を含めた総合的な費用シミュレーションを行い、実際の収益性を正確に見極めることが重要となります。
4.2. 為替スプレッド(為替手数料)
越境EC決済において最も見落とされやすいのが為替スプレッドです。海外通貨での取引を日本円に換算する際、金融市場の実勢レートと決済代行会社が適用する交換レートとの間に差額が発生します。このレートの差額が実質的な手数料として差し引かれます。
表面上で手数料無料や為替手数料ゼロを掲げるサービスであっても注意が必要です。交換レートそのものに高いスプレッドが上乗せされているケースが多く、見た目の手数料が安くても実質的な負担コストは高くなる可能性があります。
自社が負担している本当の為替コストを把握するには実効レートの算出が効果的です。入金された日本円の金額を元の外貨取引額で割り、その時点の市場レートと比較することで隠れた費用を正確に可視化できます。
公表されている表面上の手数料率だけに惑わされず、実際の着金額から実効コストを検証することが正確な収益管理と収益性向上の鍵となります。
4.3. クロスボーダー手数料
クロスボーダー手数料は、購入者のカード発行国と事業者の登録国が異なる場合に加算される手数料です。国境を越えて取引を行う越境取引では、クロスボーダー手数料が発生する場合があります。
適用条件や料率は、カードブランド、アクワイアラ、決済代行会社、取引地域などによって異なるため、契約前に確認が必要です。
事前の確認を怠ると、実際の運用開始後に想定外の費用負担が発生する原因となります。見積もり段階で適用条件を精査し、国際取引に伴う実質コストを正確に把握することが重要です。
4.4. チャージバック費用
チャージバックとは、購入者からの申し立てや不正利用により、カード会社が決済を取り消して代金を返金する仕組みです。越境ECは対面での本人確認が難しく、なりすまし注文のリスクも高いため、国内ECと比べて発生率が上がりやすい傾向にあります。
チャージバックが発生した際の損害は、決済代行会社へ支払う処理手数料だけに留まりません。すでに発送した商品の原価損失や返送費用に加え、異議申し立てに必要な証拠書類の準備や対応にかかる人件費も積み重なります。
発生件数が少なくても、商品代金や返送費用、対応工数などが重なることで、事業者の利益を圧迫する可能性があります。利益を圧迫する隠れたリスクとしてあらかじめ考慮し、高度な不正検知システムを導入するなどの事前対策が不可欠です。
4.5. 入金・送金・口座維持コスト
入金や送金および口座維持にかかる費用は、決済代行会社から事業者の銀行口座へ売上金を回収する際に発生する最終段階のコストです。1回の送金ごとに固定の手数料が発生する仕組みが多いため、入金頻度を高く設定するほどトータルの費用負担が大きくなります。
海外通貨のまま口座で保有するか、着金時に毎回日本円へ換算するかという運用方法も実質コストを左右します。日本円へ換算するタイミングによっては為替差損が発生するリスクがある一方で、外貨口座の維持管理自体に費用がかかる場合もあります。
事業の取引規模や資金繰りの状況を考慮し、送金頻度の最適化や換算タイミングの調整を行うことが不要な費用を抑えるポイントです。公表されている決済料率だけでなく、資金回収まで含めた総合的なコスト管理が重要となります。
5. 越境EC決済代行の選び方
越境ECでは、複数の決済手段や多通貨、不正利用対策などに対応できる決済代行会社の活用が有効です。ここでは、決済代行会社を選ぶ際に確認したい5つのポイントと、直接契約との違いをわかりやすく解説します。
5.1. 決済代行選定の5つのポイント
決済代行会社選定の5つのポイント
① 対応通貨とターゲット国の決済カバー率
決済代行会社を選定する際は対応通貨の多さだけで判断せず販売対象国で主流の支払い方法を網羅できているかを重視することが大切です。どれほど対応通貨が多くても進出先で普及している電子マネー決済や銀行口座直結型決済に対応していなければ導入の効果を得られません。契約前には注力するターゲット地域を明確にしたうえで現地で定着している決済手段が網羅されているかを個別に確認することが重要です。
② 実質負担コスト
決済代行会社の比較では公表されている表面上の決済料率だけでなく手数料全体の構造から実効コストを算出することが欠かせません。基本の手数料が低く見えても為替スプレッドや国際取引手数料が高く設定されていればトータルの負担額は大きくなります。見積もりの段階で為替費用や各種処理費用および入金コストまでを細かく確認し実質的な負担率を出したうえで総合的に比較検討することが求められます。
③ 入金サイクルと最低振込金額
売上金が事業者の口座に入金されるまでの周期や条件は資金繰りに直接影響を与えるため必ず確認すべき項目です。入金までの期間が長く設定されている場合は手元資金を圧迫する要因となり取引量が多い事業者ほど注意が必要となります。また一定額以上の売上が発生するまで入金されない最低振込金額の制限が存在することもあるため事業規模に応じた柔軟な入金条件が整っているかを事前に精査することが重要です。
④ 不正検知・チャージバック保証体制
越境ECは国内取引に比べて不正利用のリスクが高いため決済代行会社が提供するセキュリティ対策と保証体制の充実度が選定の鍵となります。高度な本人認証技術への対応状況はもちろん不当な返金要求が発生した際の費用保証の有無や異議申し立て手続きの代行範囲まで確認しておく必要があります。万が一のトラブル発生時に事業者側の損失や対応負担を最小限に抑えられる体制が整っているかを見極めることが大切です。
⑤ 自社カート・ECシステムとの連携性
どれほど優れた決済機能であっても、自社で利用しているECシステムや受注管理システムとスムーズに連携できなければ、導入後の運用負担が増大します。主要な構築プラットフォームへの対応状況だけでなく自社独自のシステムや倉庫管理システムとの接続性についても事前に検証が必要です。公式の接続仕様書や連携機能をあらかじめ確認し既存の運用フローへ無理なく組み込めるかを見極めることでトラブルを防げます。
越境ECでは、決済機能だけでなく、利用するECプラットフォームとの連携性も重要な選定ポイントです。自社に適したプラットフォームの種類や選び方については、以下の記事で詳しく解説しています。
>>関連記事:【2026年最新】越境ECプラットフォームおすすめ6選|種類・比較・選び方を徹底解説
5.2. 直接契約と決済代行一括契約の比較
決済手段ごとにカード会社や各種事業者と個別に直接契約する方法と、決済代行会社を通じて一括で契約する方法には、それぞれ異なる特徴とメリットが存在します。
直接契約は仲介会社を挟まないため手数料を低く抑えられる可能性がある一方で、決済手段ごとに契約手続きや審査および管理業務が発生します。特に取引規模が小さい段階では、これらの運用管理にかかる負担が非常に大きくなりやすい点が課題となります。
一方、決済代行会社を活用した一括契約は導入までのスピードが早く、運用業務を大幅にシンプル化できるメリットがあります。参入初期の事業者や売上規模が拡大途上にある段階では、決済代行会社を通じた一括導入が有力な選択肢となります。
事業が成長し特定の決済手段における取引量が一定規模を超えたタイミングで、個別の直接契約へ切り替えを検討していく運用設計が効率的です。
6. 不正利用・チャージバック対策
越境ECでは、海外取引特有の不正利用やチャージバックへの対策が重要です。特にクレジットカード決済では、EMV 3-Dセキュアなどの本人認証を適切に導入する必要があります。
ここでは、越境ECにおける不正利用・チャージバックのリスクと、必要な対策を解説します。
6.1. EMV 3-Dセキュア義務化のポイント
クレジットカード・セキュリティガイドラインでは、原則としてすべてのEC加盟店に対し、EMV 3-Dセキュアの導入に向けた対応が求められています。
また、2025年4月以降は、すべてのEC加盟店に対して、セキュリティ・チェックリストに基づく脆弱性対策などの実施が求められています。
特に注意が必要となるのが不正被害が顕在化している加盟店に対する規定です。一定期間にわたって連続で高額な不正利用が発生したEC事業者に対しては、即時の対応強化およびセキュリティレベルの引き上げが求められます。
最新の本人認証技術は一度システムを導入して完了するものではなく、不正被害の発生状況に応じて継続的な運用改善を行う必要があります。越境ECにおける安全性を高め顧客の信頼を獲得するためにも、適切な認証フローの構築と定期的なリスク評価が不可欠です。
6.2. クレジットカード不正利用被害の最新動向
日本クレジット協会の公表データによると、2025年通年のクレジットカード不正利用被害額は約510億円となり前年比で約8パーセント減少しました。被害額のうち、カード番号盗用による被害が475.4億円と大半を占めています。
直近の四半期データでは2025年10月から12月期の被害額が約94億円と前年同期から大幅に減少しており、高度な本人認証技術の普及が一定の成果を上げていることが伺えます。しかしながら過去数年間の推移を振り返ると被害額全体は依然として高水準で推移しており、決して楽観視できる状況ではありません。
特に越境ECは国内取引と比較して対面確認が難しくなりすまし注文などの不正リスクが高まりやすい構造にあります。業界全体の統計数値が減少傾向を示している場合であっても個別のEC事業者においては最新の不正手口に対する継続的な警戒と万全の防犯対策が求められます。
6.3. 越境ECで発生しやすいチャージバックの主な原因
越境ECにおけるチャージバックは、配送や通関の遅延による商品の未着トラブルや、仕向地の規格や言語の違いから生じる商品説明の不一致などが主な発生要因となります。
また、家族による無断利用や、購入者本人が注文したにもかかわらず「利用した覚えがない」と申し立てるケースなど、非対面取引特有のリスクもあります。
これらの問題は決済システムの導入だけでは予防が難しいため、正確な商品情報の提示や配送追跡体制の整備および返金方針の明確化など、EC事業の運営全体を通じた包括的なリスク管理が求められます。
6.4. 事業者が今すぐ取り組むべき不正対策チェックリスト
チャージバック被害を未然に防ぎ発生時の損害を最小限に抑えるためには、システム面と店舗運用面の両方から段階的なセキュリティ体制を構築することが重要です。
まずシステム面においては最新の本人認証技術を確実に導入し、注文金額や配送先住所の不一致などから不正注文の可能性を自動判別する判定ルールを定義しておく必要があります。
運用面では商品の配送追跡番号や受領証跡を注文単位で長期保存する仕組みを整え、万一の申立てに備えて証拠資料の提出テンプレートを用意しておくことが欠かせません。さらに多言語での返金方針の明示や現地規格に合わせた商品情報の記載を徹底することで誤解によるトラブルを防止できます。
こうした地道な対策の積み重ねが不正検知の精度向上や決済会社との交渉を有利に進める材料となり、安全で持続可能な越境EC事業の運営につながります。
7. 越境ECのバックオフィス設計と導入ロードマップ
越境ECを円滑に運営するには、決済手段だけでなく、入金・為替・税務・返品や返金まで含めたバックオフィス設計が重要です。ここでは、越境EC決済に必要な業務設計と、導入から運用開始までのロードマップを解説します。
7.1. 入金サイクルと資金繰り対策
越境ECでは受注から出荷、決済確定を経て売上金が着金するまでにタイムラグが生じます。特に決済確定から口座へ入金されるまでの期間は決済代行会社によって数日から数週間と異なり、配慮を怠ると仕入れや配送費の支払いが先行してキャッシュフローを圧迫します。
月間の取引量と入金周期から拘束される運転資金をあらかじめ試算し、予期せぬ資金ショートを防ぐことが重要です。特に売上が急拡大する局面では資金ギャップが事業の大きなリスクとなるため、事前に入金サイクルを把握した資金計画が欠かせません。
7.2. 為替変動リスクの回避策
越境ECの運用において為替変動リスクへの対策は不可欠です。まず検討すべき点として商品価格の表示通貨設定が挙げられます。現地通貨表示は購買ハードルを下げて成約率の向上に貢献する一方で事業者が為替リスクを負担します。反対に日本円表示は為替リスクを回避できるものの購入者側の離脱につながる可能性があります。
売上金として受け取った外貨を日本円に換算するタイミングの管理も重要な課題です。決済のたびに換算してリスクを即時確定させる手法や、定期的にまとめて換算して事務処理を効率化する手法が存在します。外貨を日本円へ換算するタイミングや保有通貨についても、取引規模や為替リスクを踏まえて事前に方針を決めておくことが重要です。
7.3. 消費税の輸出免税ルール
海外の消費者に向けて商品を販売する越境EC取引は、日本の消費税法において原則として輸出免税の対象となります。ただし免税の適用を受けるためには、輸出取引であることを証明できる輸出関連書類を適切に保存・管理する必要があります。
証憑類の管理が不十分な場合、税務調査において免税措置が認められないリスクが生じます。そのため注文情報と紐づけて書類を確実に保管するバックオフィス体制の構築が不可欠となります。
なお輸出免税は国内の税制に関する規定であり、出荷先の国や地域によっては別途現地で付加価値税(VAT)や関税が発生します。EU圏向けの少量輸出品に対する申告納付制度をはじめ、進出先国の課税ルールと日本国内の免税制度をあわせて総合的に管理する運用設計が求められます。
7.4. 関税・着地コスト
越境ECにおける着地コストとは、商品価格に加えて、関税、輸入消費税、通関手数料、国際配送費など、商品を購入者のもとへ届けるまでに発生する諸費用を含めた総コストを指します。この費用負担の仕組みは、事業者が購入時点で関税を徴収して受取人の追加負担を無くす関税元払い方式と、商品到着時に受取人が別途支払う関税着払い方式の2つに大別されます。
関税着払い方式を採用した場合、商品受け取り時に想定外の追加費用が発生することから受取拒否につながりやすく、商品の返送や不当な返金要求を引き起こすリスクが高まります。購入時点で着地コストを確定させて明示できる決済フローを構築することは、購入完了率の向上とトラブル防止の両面において極めて重要です。
また主要市場における関税制度の改定や少額免税措置の廃止といった変化は、全体の費用構造に大きな影響を与えます。最新の輸入規定や関税負担を踏まえた価格設定の見直しを定期的に行い、現地購買者の利便性を確保した適切な運用設計を進めることが求められます。
7.5. 海外返品・返金フローの構築
越境ECにおける返品対応は、国内取引とは異なる特有の課題が存在します。特に低単価の商品や重量のある商材では、海外からの返送費用が商品価値そのものを上回ってしまい、商品の返品を受けること自体が事業者の大きな損失につながるケースが少なくありません。
返金処理を実行する際の為替差損の取り扱いも事前に整理しておくべき重要なポイントです。注文決済時と返金処理時で適用レートが変動していた場合、その差額をどちらが負担するのかを返金規約として多言語で明確に規定しておく必要があります。
このような返送コストや為替リスクを踏まえ、返送を行わずに一部返金で対応する手法や商品の再配送、現地での廃棄、返送など、商品の特性やコストに応じた対応方針をあらかじめ定めておくことが重要です。明確な運用フローを構築しておくことでトラブル発生時の対応速度を高め、バックオフィス全体の運用コストを大幅に削減できます。
7.6. 決済導入のフェーズ別ロードマップ
越境EC決済の導入を一括で進めようとすると、調整事項の多さから構築が滞る原因になります。導入段階を明確に分け、優先順位に沿って段階的に環境を整備するアプローチが現実的です。
各フェーズにおける取り組み内容と完了基準の全体像は以下の通りです。
このロードマップから分かる通り、まずは最小限の決済手段で販売を開始し、並行してセキュリティ体制を強化するのが最も効率的な手順です。その上で物流や税務のシステム接続を進め、最終段階で実効コスト率を指標として改善を重ねることで、運用負荷を分散させながら確実な事業基盤を構築できます。
決済や為替および税務と物流を一体で設計する作業は社内リソースのみでは負担が大きくなりがちです。着地コストの算出や通関手続きを含めたバックオフィス全体の最適化を図る際は、実務実績を持つ専門パートナーへの相談も有効な手段となります。
越境ECでは、決済だけを最適化しても、物流・通関・返品などの周辺業務が複雑になると、全体の顧客体験や収益性に影響します。特に着地コストや返品フローまで含めて設計するには、決済と物流を一体で考えることが重要です。
Ezbuy Japanでは、最新のテクノロジーと経験豊富なチームにより、注文処理から保管・梱包までを一括管理する倉庫フルフィルメントサービスを提供しています。
さらに、複雑な輸入出規制や関税手続きにも迅速に対応する航空貨物・通関手続きにより、貴社のグローバルな配送フローを確実かつスムーズにバックアップします。
在庫管理や配送に関する疑問やお悩みは、ぜひお気軽にご相談ください。
8. よくある質問(FAQ)
Q1. 越境EC決済とは?
越境EC決済とは、海外の消費者から商品やサービスの代金を回収する仕組みのことです。決済手段の導入だけでなく、不正利用対策や為替リスクの管理、関税や輸出免税といった税務対応まで含めて設計する必要があります。
Q2. 越境ECではどの決済手段がよく使われますか?
世界共通で必須となるクレジットカードに加え、地域ごとに普及しているデジタルウォレットや銀行直結型決済(A2A)が広く使われています。ターゲット市場の利用傾向に合わせて複数の手段を導入することが重要です。
Q3. 越境ECの決済手数料はいくらかかりますか?
越境ECの決済コストは、基本の決済手数料だけでなく、為替スプレッド、クロスボーダー手数料、入金・送金手数料などによって変わります。決済代行会社によって料金体系が異なるため、表面上の決済料率だけでなく、実際に発生する総コストを確認することが重要です。
Q4. 越境ECの決済代行会社はどう選べばよいですか?
ターゲット国での主要決済の網羅性、隠れコストを含めた実効コスト、入金サイクル、不正対策・チャージバック保証体制、既存ECカートとの連携性の5点から比較して選定します。